摘要:药明康德是全球领先的CRDMO一体化平台,2025年实现营收454.56亿元(+15.84%),归母净利润191.51亿元(+102.65%),扣非净利润132.41亿元(+32.56%)。核心增长引擎TIDES收入113.7亿元(+96%),成为全球GLP-1外包龙头。2026年指引营收513-530亿元,在手订单580亿元。当前PE(TTM)约13.9x,机构目标价152元,较现价有62.6%上涨空间。
A+H市场数据(2026-06-09)
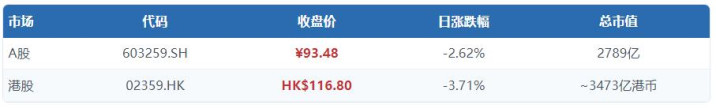
⚠ 6月9日盘前突发利空:美国时间6月8日,美国国防部将药明康德列入1260H条款"中国军工企业"正式名单。公司已公告澄清并拟采取法律措施,当日斥资3.15亿港元回购272.85万股(回购价111.5-119.2港元)。A+H股价盘中一度跌超7%,尾盘有所回升。
数据截止:2026年6月9日收盘
本人持仓:目前未持有,本文分析仅作个人研究参考,不构成投资建议。
一、创新药外包服务行业概览
CXO(医药外包)行业是创新药行业的"卖水人",为药企提供从药物发现到商业化生产的全流程服务。行业景气度与创新药研发投入高度相关,主要驱动因素包括:
全球医药研发投入持续增长:2025年全球医药研发投入约2500亿美元,同比增长5-7%
外包渗透率提升:药企为降本增效,外包比例从2000年的20%提升至当前的35%
GLP-1等多肽类药物爆发:GLP-1减肥/糖尿病药物需求激增,带动多肽CDMO需求
Biotech funding恢复:2025年全球生物医药融资环境改善,在研管线数量回升
竞争格局:
全球CXO龙头:Thermo Fisher、Catalent、Charles River、药明康德、康龙化成
国内CXO:药明康德(绝对龙头)、康龙化成、泰格医药、昭衍新药
差异化定位:药明康德覆盖全产业链,康龙化成侧重化学合成,泰格医药侧重临床
二、2026年下半年催化剂时间轴
目标:值得关注的关键催化事件
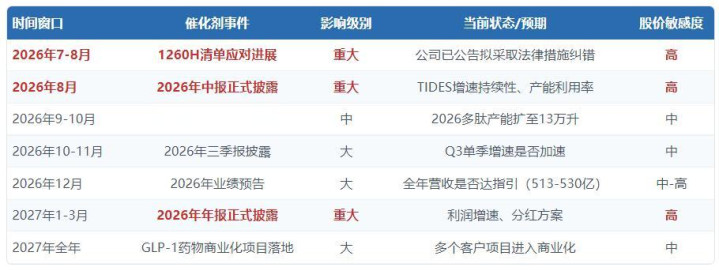
核心判断:
距离最近的重大催化剂是1260H清单法律应对和2026年8月中报
若1260H顺利解决 + 中报TIDES增速持续80%+ → 可能触发估值双击修复
若1260H问题持续发酵 + 整体增速低于15% → 股价可能持续承压
三、2025年报 & 2026Q1财报深度拆解
目标:搞清楚"过去的业绩"质量如何,为预测未来打基础
3.1 2025年报拆解
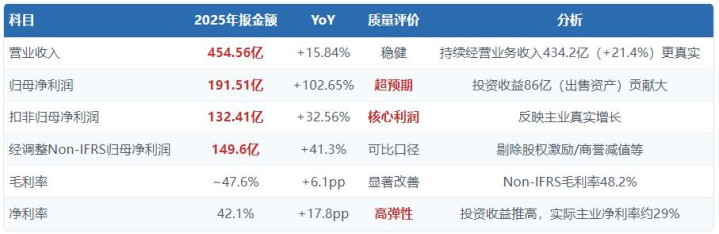
核心数据(已审计)
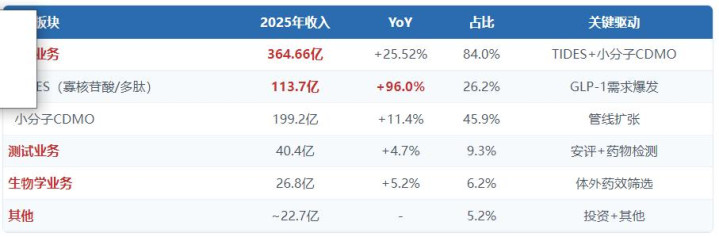
四大业务板块收入拆分
利润来源分析
主营业务高增长(+32.56%)→ 扣非净利润132.41亿
化学业务持续经营收入434.2亿(+21.4%),扣除非持续经营后更真实
TIDES业务爆发(+96%)→ 收入113.7亿
寡核苷酸和多肽是GLP-1类药物核心原料,全球GLP-1产能严重不足,药明康德是少数具备大规模多肽合成能力的CDMO
投资收益86亿(出售药明合联股权)
2025年出售联营企业药明合联(WuXi XDC)部分股权获得大额投资收益,这部分为一次性收益,不具可持续性
毛利率提升6.1pp
产能利用率提升+业务结构优化,Non-IFRS毛利率达到48.2%
现金流质量(2025年年报)
科目
2025年金额
净利润比率
评价
经营活动现金流净额
172.03亿
89.8%
优秀
资本支出
55.38亿
28.9%
产能扩张
自由现金流
116.65亿
60.9%
强劲
关键发现:主业现金流优秀,支撑大规模资本开支和分红能力。2025年资本开支55.38亿元同比+38.36%,主要投向全球多肽产能扩张。
3.2 2026Q1拆解
核心数据(已披露)
科目
2026Q1金额
YoY
关键信号
营业收入
124.36亿
+28.8%
增速加快
归母净利润
46.52亿
+26.68%
利润高增
扣非归母净利润
42.76亿
+83.56%
主业强劲
综合毛利率
50.4%
+6.6pp
持续改善
分业务板块Q1表现
业务板块
2026Q1收入
YoY
说明
化学业务
~90亿(估算)
+30%+
TIDES持续高增长
TIDES
~35亿(估算)
+80%+
GLP-1需求旺盛
测试业务
11.3亿
+27.4%
安评业务恢复
生物学业务
6.7亿
+10.1%
稳步增长
关键问题
Q1营收+28.8% vs 2025全年+15.84% → 增速显著加快
反映产能爬坡+订单落地,TIDES业务是核心驱动力
Q1增速28.8% vs 2025持续经营业务+21.4% → 加速明显
2026年指引18-22%,Q1增速超预期
产能扩张进度
2026年多肽产能将扩至13万升,多个多肽合成车间在建
四、业务布局
目标:搞清楚"未来的增长从哪里来"
4.1 TIDES业务:核心增长引擎
TIDES(寡核苷酸和多肽)是药明康德最具差异化的业务:
市场规模:全球多肽CDMO市场约80亿美元,2025年增速40%+
竞争优势:全球少数具备13万升多肽产能的CDMO寡核苷酸合成能力全球领先累计服务超过1000个分子
客户结构:涵盖全球TOP20药企中小型biotech为主(灵活)多个GLP-1项目进入临床III期和商业化
增长驱动:GLP-1减肥药持续缺货多肽类药物研发管线持续扩充核酸药物(siRNA/ASO)应用扩展
4.2 产能布局
产能类型
当前产能
2026年目标
说明
多肽合成
10万升
13万升
全球前列
小分子CDMO
50万升
60万升
持续扩张
制剂产能
10亿片
15亿片
向下游延伸
4.3 新兴业务布局
高活药物(HPAPI):用于ADC等高活性药物生产
制剂服务:从原料药向下游制剂延伸
细胞治疗:CGT(细胞与基因治疗)CDMO
中药现代化:国内政策支持
五、估值分析
目标:判断当前股价是否具有吸引力
5.1 核心估值指标
指标
数值
行业对比
评价
PE(TTM)
13.9x
行业平均25x
显著低估
2026E PE
~15x
可比公司20-30x
具备吸引力
PS(TTM)
4.5x
行业平均6x
合理偏低
股息率
~1.5%
高于行业平均
股东回报较好
5.2 一致预期
指标
2025A
2026E
2027E
营收(亿元)
454.6
520
600
EPS(元)
6.70
6.04
7.12
净利润(亿元)
191.5
180
208
净利润增速
+102.7%
-6.0%
+15.6%
注:2026E净利润预测下调主因为2025年投资收益高基数;EPS与净利润基于不同口径加权股本计算
5.3 综合评级
机构/指标
数值
一致预期EPS(2026E)
6.04元
综合评级
4.94(满分5)
综合目标价
152元
上涨空间
62.6%
5.4 估值敏感性分析
情景
2026E PE
目标价
上涨空间
悲观
12x
72元
-22%
中性
15x
91元
-3%
乐观
20x
121元
+29%
极乐观
25x
151元
+62%
六、竞争格局与风险分析
6.1 竞争格局
全球CXO竞争格局
公司
市值(亿美元)
2025年收入
特点
药明康德
420亿
454亿
全产业链龙头
康龙化成
80亿
150亿
化学合成见长
泰格医药
50亿
80亿
临床CRO
Charles River
60亿
40亿
安评为主
差异化优势:
药明康德是唯一具备全产业链能力的中国CXO
TIDES业务全球领先,壁垒高
客户覆盖全球TOP20药企
6.2 核心风险
药明康德历史上曾多次应对类似风险(2019年UVL事件、2022年实体清单传闻、2024年生物安全法草案),均成功化解。
风险项
等级
评估依据
地缘政治(生物安全法)
中
2024年生效版本已排除CDMO,历史多次化解
地缘政治(1260H清单)
高
6月8日新列入,公司已公告澄清、拟法律措施应对
产能过剩
中低
GLP-1需求仍强劲,产能利用率有保障
客户集中度
中
多元化客户,前五占比30%可接受
投资收益波动
高
2026年基数不可比,但主营业务仍稳健
汇率
低
有套保对冲,影响可控
1. 地缘政治风险一:生物安全法(中)
美国《生物安全法》2024年生效版本已排除CDMO业务
药明历史上多次成功化解类似风险
市场对此已有预期,股价已反映最坏情景
2. 地缘政治风险二:1260H清单(高——新增风险)
2026年6月8日(美国时间),美国国防部将药明康德列入1260H条款"中国军工企业"名单
6月9日已触发A+H股盘中跌超7%,公司紧急回购3.15亿港元
公司声明:不符合被认定为"中国军工企业"的法定标准,将采取法律措施
短期冲击较大,后续需关注法律应对进展及是否影响现有客户合同
3. 产能过剩风险(中低)
多肽CDMO产能扩张激进
GLP-1需求仍强劲,全球产能缺口仍在
4. 客户集中度风险(中)
前五大客户收入占比约30%
客户多元化程度较高
5. 投资收益波动风险(高)
2025年投资收益86亿占净利润45%
2026年高基数不可持续
6. 汇率风险(低)
海外收入占比约65%
有套保对冲
6.3 护城河分析
规模壁垒:全产业链覆盖,客户转换成本高
技术壁垒:TIDES、多肽合成能力全球领先
客户壁垒:累计服务3000+客户
产能壁垒:13万升多肽产能全球前列
七、投资逻辑总结
7.1 核心投资逻辑
长线逻辑:
GLP-1产业链最大受益者:TIDES业务96%增长,受益全球GLP-1药物爆发
全产业链平台优势:CRDMO一体化,协同效应强
产能扩张持续:2026年多肽产能扩至13万升
中线逻辑:
2026年指引18-22%增长:在手订单580亿,业绩确定性高
估值处于历史低位:PE(TTM)约13.9x,显著低于行业平均
机构一致性看好:综合评级4.94,目标价152元
7.2 关键跟踪指标
指标
频率
重要性
TIDES业务增速
季报
★★★
新增订单金额
季报
★★★
产能利用率
半年报
★★☆
在手订单(Bookings)
季报
★★★
地缘政策变化(含1260H)
实时
★★★
八、后续跟踪框架
8.1 定期跟踪清单
每月中旬:一致预期更新(TDX)
季报后:业绩拆解分析
半年/全年报:深度更新
关注TIDES增速和新增订单
8.2 关键事件跟踪
2026年7-8月:1260H清单法律应对进展
2026年8月:中报披露
多肽产能扩建进展
地缘政策变化
大客户订单落地
本报告仅为研究参考,不构成任何投资建议。投资有风险,入市需谨慎。
满瑞网提示:文章来自网络,不代表本站观点。