新能源车企的集体“叛逆”,揭开了动力电池行业过去几年最隐秘的伤口:当一家供应商赚走了整条产业链上最厚的利润,它的客户们就注定会联手“造反”。 2026年9月,理想和小米在短短一周内先后官宣切换电池供应商,宁德时代股价随之跌至年内新低,市值较5月高点蒸发超5200亿元。社交媒体上,“宁王跌落神坛”的声音迅速发酵。
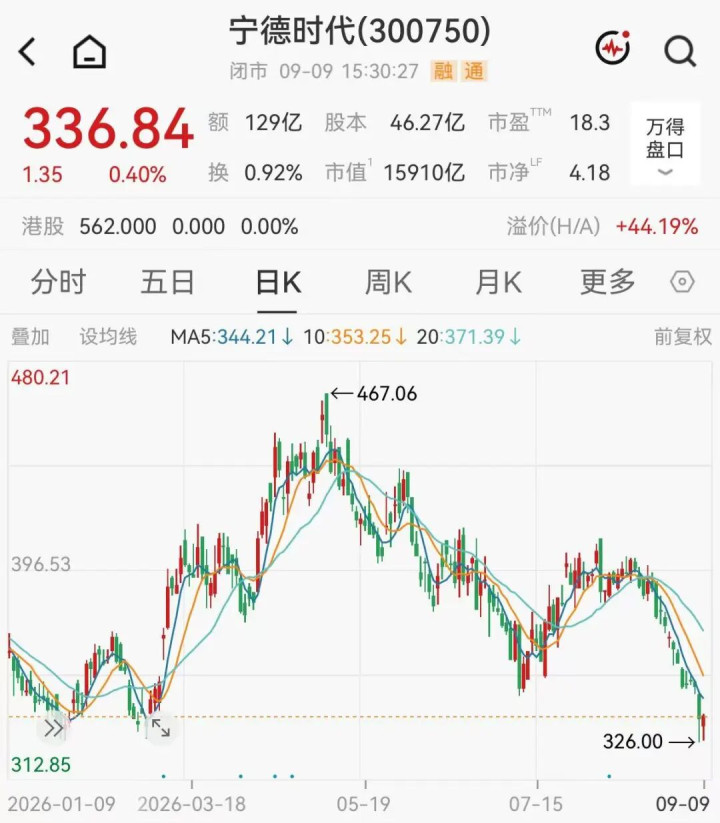
宁德时代A股收盘日K行情界面
但这件事真正的冲击力,不在于宁德时代丢掉了多少订单——而是在于,它暴露了动力电池产业链上一个长期被忽视的结构性矛盾。
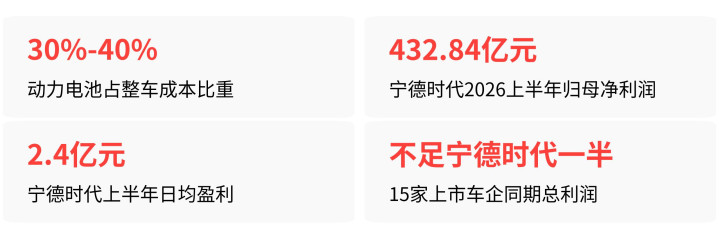
从车企的角度来看,这不是“去宁化”,是一场利润保卫战动力电池占整车成本的30%到40%,是电动车最大的单一成本项。而宁德时代2026年上半年归母净利润432.84亿元,日赚2.4亿元,15家A股、港股上市车企同期利润加在一起,不到它的一半。
广汽集团前董事长曾庆洪在2022年那场著名的吐槽——“我难道不是在给宁德时代打工吗?”——放在今天依然成立,甚至更尖锐。
理想汽车上半年的财报把这个矛盾推到了台前:营收486.5亿元,同比下滑13.4%,净亏损39.81亿元,而去年同期还是盈利的。同一时期,宁德时代产能利用率接近95%,满产满销。
一边是车企在价格战里贴着成本线卖车,另一边是电池龙头在接近满产的状态下拿走巨额利润——这种分配格局,任何一家有议价能力的车企都无法长期忍受。
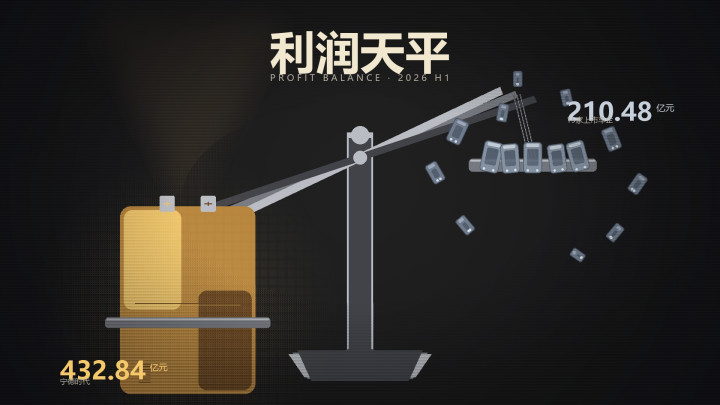
动力电池产业链利润分配失衡创意图示
于是就有了9月这一轮密集的供应链切换:理想L8全系电芯已由欣旺达供应,宁德时代退出该车型;新一代MEGA从9月7日15:00起锁单的用户,电池切换为理想自研5C三元锂电池;小米澎程系列车型全系搭载龙甲电池,电芯由欣旺达制造,中创新航负责定制开发;理想汽车同步出资26.5亿元增资欣旺达动力,成为第二大股东。
这些动作有一个共同特点:车企不再只是电池的采购方,而是变成了电池的定义者和共同开发者。从长协采购升级为增资入股、合资建厂、联合研发,车企拿到的不仅是产能承诺,还有定价话语权。
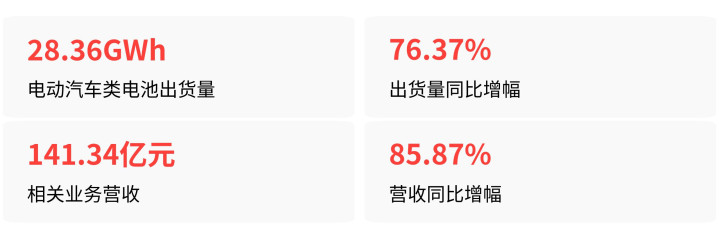
而对二线电池厂商而言,这是一次千载难逢的窗口期欣旺达是这一轮最直接的受益者。2026年上半年,欣旺达电动汽车类电池出货28.36GWh,同比增长76.37%,营收141.34亿元,同比大增85.87%。
理想和小米在同一天分别以“入股”和“战略合作”的方式锁定欣旺达的产能,市场用脚投票——9月10日,欣旺达股价涨15.95%,国轩高科涨停。
中创新航同样拿到了关键筹码。2026年上半年全球装机31.2GWh,同比增长39.5%,全球份额从4.4%升至5.1%。小米龙甲电池、理想i6车型同时定点,意味着它已经同时在鸿蒙智行、小米、理想三家头部车企的高端车型上实现了配套落地。
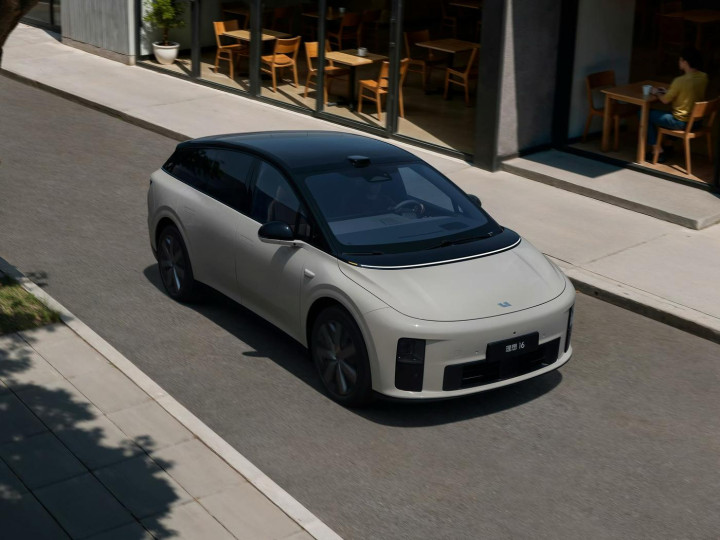
理想i6纯电动车型停放在临街路面
但二线厂商的崛起,并不等于宁德时代的地位被撼动。
瑞银在9月10日的研报中直言,关于宁德时代市场份额流失的担忧被夸大了。“去宁德化”已被讨论多年,但宁德时代国内动力电池份额仍稳定维持在40%以上。2026年上半年,其国内乘用车装车量份额达46.7%,同比还提升了5.6个百分点。
全球范围,SNE Research数据显示,2026年1-7月宁德时代装机289.6GWh,市占率39.9%,一家份额超过全球第2到第4名之和。
利润层面的差距更为悬殊:宁德时代上半年净利润432.84亿元,亿纬锂能、中创新航、国轩高科、欣旺达四家二线厂净利润加在一起,不足宁德时代的六分之一。盈利能力的断层意味着,二线厂商在研发投入、产能扩张和价格战的承受力上,与龙头不在一个量级。
有电新行业分析师指出,历史上车企扶持二线电池厂,对宁德时代的实际冲击始终有限。车企的供应链调整,实质是“降比例、保高端”——在中低端和增量车型上引入二线供应商以对冲成本,但在30万元以上高端旗舰车型上,宁德时代的稳定性和品牌溢价短期内无法被替代。
整合来看,宁王没有跌落,但游戏规则已经变了这件事之所以能成为全网热议话题,是因为它触动了动力电池产业链上三条最敏感的神经。 第一条,议价权的重构。 过去几年,宁德时代凭借规模和技术壁垒,在高端电池领域拥有极强的定价权。车企只能被动接受排产和价格。
如今,理想通过增资欣旺达拿到优先产能和联合开发权,小米通过联合定义龙甲电池把技术标准掌握在自己手里——车企角色从“被动采购方”转向“主动定义者”,这是产业链权力结构的一次根本性位移。 第二条,利润池的重新分配。 9月以来,产业链价格走势出现了一个值得注意的背离:电池厂商集体提价,锂电铜箔等中游辅材价格全线上涨,但碳酸锂、磷酸铁锂等上游资源价格却在持续回落。这意味着,产业链利润正在从上游矿端向电池制造和中游辅材环节回流。
谁掌握了终端议价权,谁就能在再分配中占据主动。 第三条,行业格局预期的修正。 市场曾经默认宁德时代会一直维持“一家独大”的格局,但这一轮车企集体“少宁化”打破了这种确定性。
科方得咨询负责人张新原的判断是,未来电池行业格局将走向‘2+N’体系——宁德时代、比亚迪两大平台型龙头,叠加若干与车企深度绑定的细分厂商,行业集中度仍将维持高位。
“宁王客户名单缩水”不是宁德时代的危机,而是整个动力电池行业从“卖方市场”向“买方市场”过渡的转折信号。
车企不再甘心只做电池巨头的打工仔,二线厂商迎来了史上最好的上位机会,但宁德时代的基本盘——产能利用率接近满产、全球份额逼近40%、储能业务上半年收入532.61亿元同比增长87.54%——短期内依然稳固。
真正的变局可能不在当下,而在接下来的两年:当车企自研电池完成产能爬坡、当二线厂商在高端车型上证明自己、当消费税从2%升至4%进一步压缩利润空间,这场博弈才会迎来真正的分水岭。
满瑞网提示:文章来自网络,不代表本站观点。